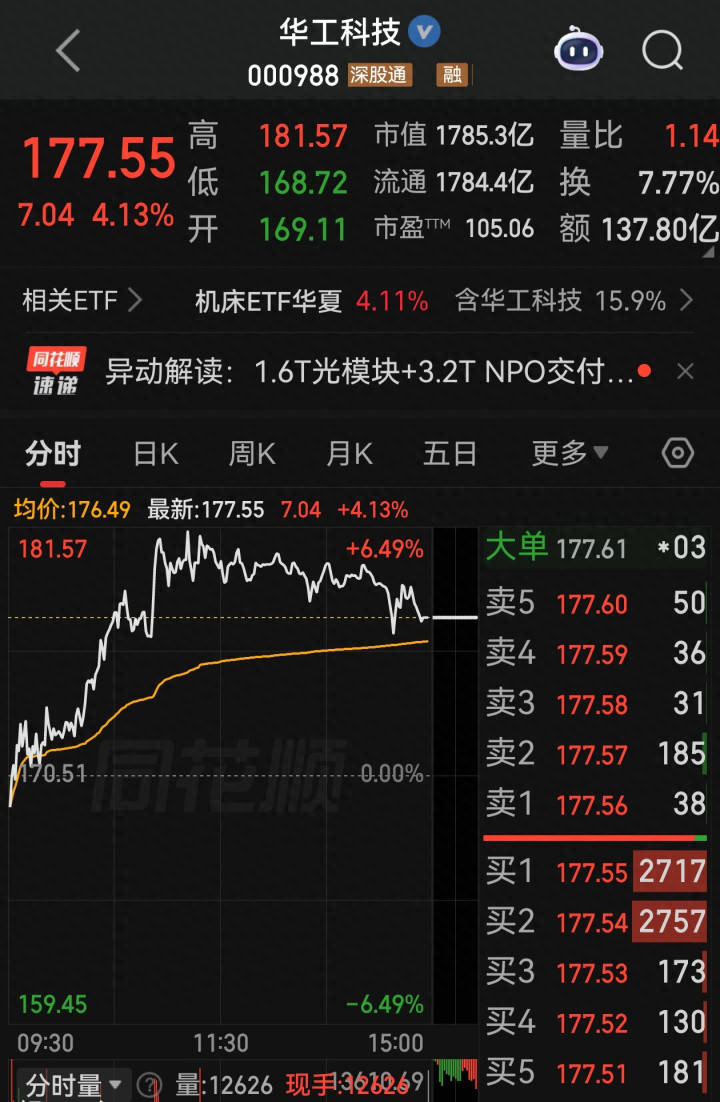
最近A股光通信板块热度居高不下,华工科技更是成了市场讨论度最高的标的。有头部机构直接给出388元的目标价,对比当下一百七十多元的股价,上涨空间几乎翻倍。不少散户看到这个数字第一反应都是不可思议,觉得机构定价太过激进,甚至吐槽个股炒作成分过重。但抛开短期股价波动,深挖这家企业的底层实力就能明白,机构敢于给出超高目标价,从来不是凭空想象,而是它手握同行难以复制的硬核壁垒,从芯片自研、AI算力绑定,到激光、传感器多业务均衡发力,再到CPO叠加机器人双重题材加持,每一条逻辑都实打实支撑长期成长。6月18日该股走出教科书级别的行情,早盘小幅震荡洗盘,全天稳步抬升,盘中冲高超6%,收盘收出一根饱满中阳线,稳稳站上175元前期压力位,单日成交百亿级别,多空博弈剧烈但资金承接力度极强,节后走势也成了全市场重点关注的焦点。今天我们来说说华工科技凭什么被机构高看一眼。
所有核心优势浓缩成一个字,就是“全”。放眼国内光模块同行,绝大多数企业都只做封装组装,核心硅光芯片依赖海外厂商采购,上游供应链完全被别人拿捏,成本、迭代速度、供货周期处处受限。而华工科技是国内独一份,打通硅光芯片设计、晶圆制造、封装测试、高速光模块整机交付的完整自研链条,属于IDM全栈自研模式,整条产业链牢牢握在自己手里,这也是它最核心的护城河。数据不会骗人,公司硅光芯片自给率达到90%以上,不用高价外购海外芯片,直接把整体生产成本压低两成。放到行业竞争里,这个成本优势相当于天然buff,同行卖同款产品利润被上游芯片厂分走一大块,华工科技自产芯片省下高额采购费,毛利率持续高于行业平均,在行业价格战周期里抗风险能力远超对手。
光芯片相当于光模块的心脏,自己造心脏和外购心脏完全是两种发展格局。外购芯片的企业,想要升级新一代高速光模块,必须等海外芯片厂商推出配套芯片,研发节奏永远慢半拍;华工科技自研体系可以同步迭代芯片与光引擎产品,技术更新完全自主可控,不用看国外企业脸色。同时在当下全球供应链收紧的大环境下,自主芯片产业链还有一层安全价值,海外出口限制清单多次调整,多家同行企业被纳入管控,供货、海外拓展处处受限,华工科技依靠全自研路线全程不受清单约束,海外大客户合作没有地缘风险,这一点也是机构非常看重的加分项。
技术领先不只是停留在芯片自给,在AI算力最刚需的高速光引擎赛道,华工科技更是手握全球独家先发优势。当下AI大模型、超算服务器爆发,算力传输速度直接决定服务器性能,3.2T液冷光引擎是下一代AI设备的核心硬件。华工科技全球第一个实现3.2T液冷光引擎落地量产,建成专属量产产线,月产能稳定释放,良率持续优化,已经批量向海外头部科技企业供货。对比行业竞品,1.6T高速光模块产品华工科技整整提前一年实现大规模量产投放市场,抢占市场空白期,早早锁定客户订单。
最关键的是,公司深度绑定英伟达新一代AI服务器平台,成为英伟达核心认证供应商,独家供应适配GB200、Rubin新一代算力芯片的光引擎与硅光调制芯片,属于不可替代的供应链环节。英伟达作为全球AI算力龙头,下游云厂商、超算厂商都会跟随其硬件方案采购配套光模块,等于华工科技直接拿到全球AI算力扩张的核心船票。行业分析师测算,仅凭3.2T光引擎这条业务线,未来两年订单就能填满产能,业绩增长确定性拉满。这种技术和客户双重卡位形成的壁垒,不是同行砸钱短期就能追上的,业内普遍判断,后来者想要补齐技术、量产、客户三重差距,至少需要5到8年时间,长期垄断高速光互联赛道的格局基本成型。
很多人以为华工科技只是单纯的CPO光模块企业,靠AI算力单一赛道吃饭,其实公司早已布局三条稳健增长的业务马车,互不拖累、周期互补,抗行业波动能力远超单一题材个股。第一驾马车就是大家熟知的光联接业务,也就是CPO、高速光模块、硅光芯片,承接全球AI算力爆发红利,属于高增长、高弹性赛道,是未来几年业绩增长的核心增量;第二驾马车是激光智能装备,打破日本厂商长期垄断,高端晶圆激光加工设备成功打入国内头部存储芯片工厂,激光切割、焊接设备覆盖新能源汽车、3C电子、半导体多个下游,国产替代空间广阔,每年稳定贡献现金流;第三驾马车是传感器业务,属于低调的现金牛业务,旗下温度传感器全球市场占有率达到七成,是全球细分领域绝对龙头,同时配套新能源汽车高压PTC热管理系统,国内市占率超六成,下游覆盖家电、新能源车、光伏储能,需求常年稳定,不受AI行业周期波动影响。
三条业务线各司其职,AI光联接负责高增速拉动估值,激光装备享受高端制造国产替代红利,传感器业务稳定打底保障基础利润,三驾马车同时发力,公司不会出现单一赛道景气度下滑就业绩失速的情况。对比市场上很多只靠单一概念炒作的企业,华工科技具备实打实的多业务基本面支撑,这也是机构敢于给出超高估值的重要底层逻辑。
近期股价走强,不只是单纯CPO板块带动,机器人概念又给个股增加一层上涨催化剂,形成双重上涨引擎。现在工业机器人、人形机器人赛道热度持续攀升,市场资金持续涌入相关标的,而华工科技的传感器、激光精密加工设备,都是机器人制造过程中不可或缺的零部件与生产设备。机器人需要高精度温度、压力传感器实现环境感知,机身、零部件加工离不开高端激光切割焊接装备,公司两大成熟业务完美匹配机器人产业链需求。这就意味着,行情分为两种场景时华工科技都能吃到红利:AI算力行情升温,CPO龙头属性带动股价上行;人形机器人、智能制造赛道炒作时,机器人概念又能带来额外资金增量,具备双重题材共振优势,走势弹性远高于板块内多数个股。
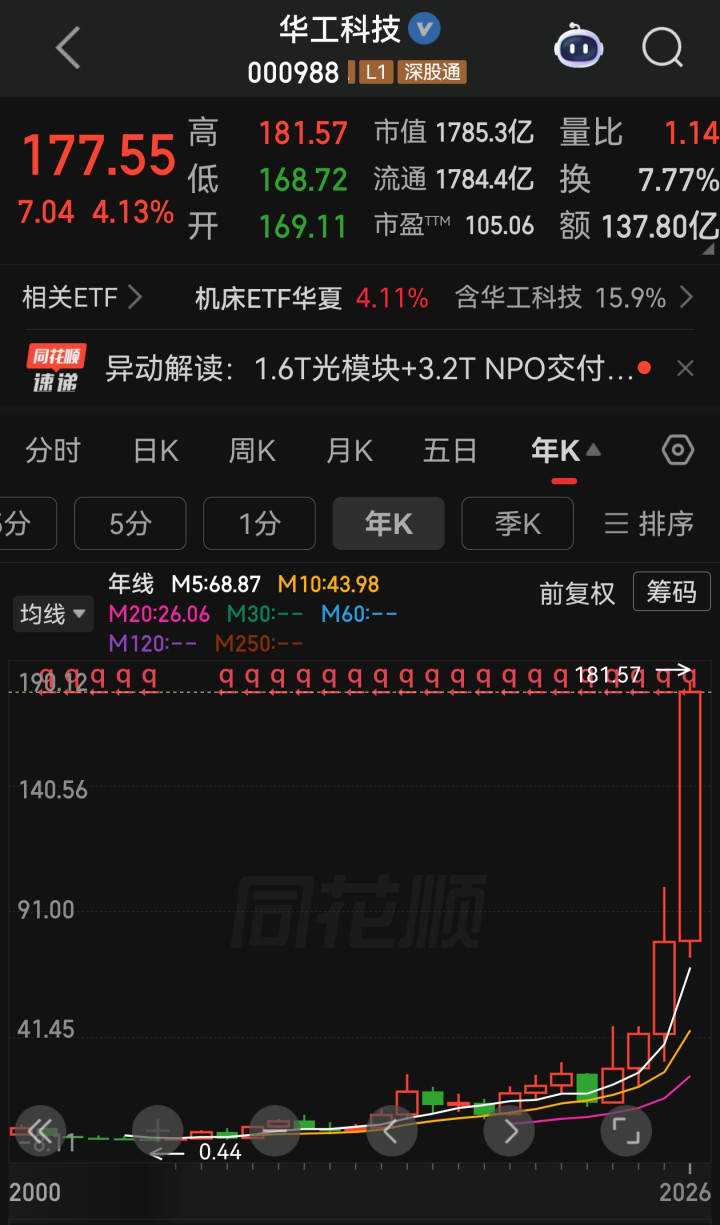
回看6月18日盘面走势,就能直观感受到双重题材加持下资金的追捧力度。当天大盘整体震荡,CPO板块集体走强,华工科技作为板块辨识度最高的核心标的,资金优先抱团入场。早盘主力刻意压低股价消化前期套牢盘,清洗不坚定散户筹码,随后持续资金进场推升股价,盘中一度大涨超6%,全天震荡上行无深度跳水,尾盘站稳175元关键压力位。175元是前期多次冲击失败的高点,这次放量站稳,技术面打开上方上涨空间,市场所有投资者都在观望节后能否延续上涨趋势,突破后上方目标空间直接看向机构给出的388元估值区间。
当然,388元的目标价并非短期就能实现,机构测算背后有完整的业绩预期支撑。按照研报测算逻辑,依托3.2T光引擎大规模出货、多业务同步增长,机构预判2026年公司净利润相比2025年增长近三倍,叠加AI算力赛道长期高景气,给予行业溢价估值,才推算出388元目标价。同时市场也存在分歧声音,部分投资者认为当前股价估值已经处于历史高位,短期涨幅较大,存在震荡调整需求;还有观点担忧高速光模块行业后续竞争加剧,压缩产品毛利率,影响业绩兑现速度。
但抛开短期波动,拉长三五年周期看,华工科技的核心竞争力很难被撼动。全链条自研硅光芯片解决成本与供应链卡脖子问题,3.2T光引擎全球领先绑定英伟达锁定AI算力增量,激光、传感器两大业务打底稳定盈利,CPO+机器人双重题材加持提升股价弹性,多重优势叠加之下,企业成长天花板不断抬高。
市场里从来不缺蹭热点、讲故事的上市公司,但能把技术研发、量产落地、大客户合作、多业务布局全部落地兑现的企业少之又少。华工科技最难得的一点,就是每一项优势都有产品、产能、订单数据佐证,不是单纯靠概念讲故事。短期股价会受市场情绪、板块轮动、大盘环境影响出现震荡,但长期企业价值由技术壁垒和业绩增长决定。节后该股的盘面表现,将会短期验证资金对175元关口的认可度,而机构388元的目标价,本质是市场对其全产业链龙头长期价值的预判,后续能否一步步兑现,核心还是看高速光引擎交付进度、多业务业绩释放节奏。
天顺优配提示:文章来自网络,不代表本站观点。